2025년 양자 산업 분기점…실험 넘어 ‘수익화’로
투자 흐름으로 본 ‘상용 확장가능한 양자 기술’ 윤곽
불과 몇 년 전까지만 해도 양자 컴퓨팅은 연구실과 학회에서나 오르내리는 미래 기술에 가까웠다. 그러나 2025년을 기점으로 분위기가 달라졌다. 투자자와 기업들은 더 이상 “가능성”만을 묻지 않는다. “상용화 또는 수익화”가 양자 산업의 새로운 기준이 됐다.
더 퀀텀 인사이더(The Quantum Insider) 투자·파트너십 분석에 따르면, 2024년 말부터 2025년 11월까지의 자금 흐름은 이 변화를 분명하게 보여준다.
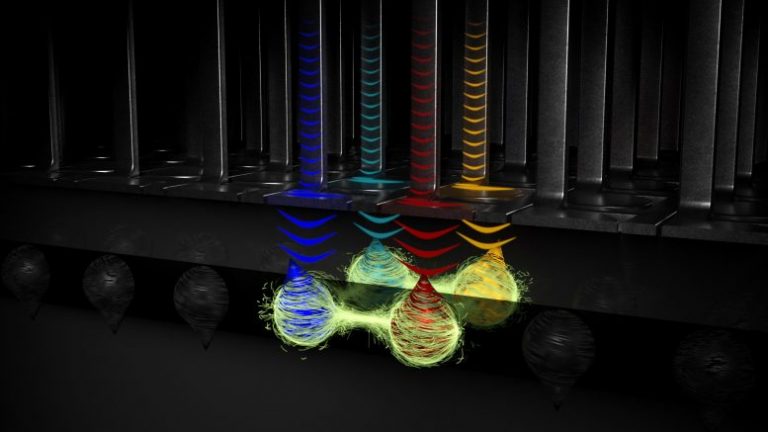
양자 스타트업 투자에서 가장 큰 변화는 선택지가 좁혀지기 시작한 것. 과거에는 모든 양자 하드웨어가 비슷한 기대를 받았다면, 이제 투자는 이온 포획(trapped ion), 포토닉스(photonics)라는 비교적 명확한 두 축을 중심으로 이뤄지고 있다. 미국과 영국을 중심으로 수십억 달러 규모의 후기 투자금이 이 분야에 집중된 이유는 단순하다. 이 기술들이 ‘가장 먼저 작동할 가능성이 높다’는 현실적인 판단 때문이다. 안정성과 정밀도가 강점인 트랩트 아이온, 상온 작동과 기존 광학 인프라 활용이 가능한 포토닉스는 투자자에게 가장 설명하기 쉬운 미래를 제시한다.
반대로 초전도와 실리콘 기반 큐비트는 구글과 IBM 같은 빅테크 기업이 이 영역을 빠르게 장악하고 있다. 구글이 새로운 양자 칩으로 양자 우위(quantum supremacy)를, IBM이 양자 이점(quantum advantage) 달성을 주장하며 기술 개발을 주도하고 있는 분야다. 따라서 초전도체 기반 양자 머신의 기술적 실패라기보다, 벤처 투자자들이 비집고 들어갈 양자 스타트업의 공간이 줄어들었다는 신호에 가깝다.
하드웨어만큼 빠르게 성장한 분야는 클라우드 기반 양자 소프트웨어다. 이스라엘과 미국의 스타트업들은 “양자 컴퓨터를 소유하지 않아도 쓸 수 있다”는 점을 전면에 내세운다. 개발자는 노트북 앞에서 코드를 짜고, 실제 연산은 클라우드에 연결된 양자 시스템이 처리한다. 이는 과거 고성능 컴퓨팅이 데이터센터에서 클라우드로 옮겨간 과정과 매우 닮아 있다. 양자 기술이 처음으로 ‘전문가의 장난감’에서 ‘개발자의 도구’로 바뀌는 순간이다.
양자 보안 분야에서는 긴장감이 더 짙다. 포스트 양자 암호와 양자 키 분배(QKD)는 더 이상 먼 미래의 대비책이 아니다. “언젠가 양자 컴퓨터가 암호를 깰 수 있다”는 가정이, 이제는 “그 전에 바꿔야 한다”는 행동으로 이어지고 있다. 스위스, 이스라엘, 인도, 미국 등에서 보안 관련 투자가 반복되는 이유다. 기업과 정부 모두 데이터 보호를 미래가 아닌 현재의 문제로 인식하기 시작했다.
| 분류 | 주요 기업 | 본사 소재지 | 주요 투자 기술 및 특징 | 추정 투자 규모 (2025) |
| 트랩트 아이온 (Trapped Ion) | IonQ | 미국 | 고정밀 큐비트 제어 및 엔터프라이즈 하드웨어 상용화 | $500M+ (추가 펀딩 및 계약) |
| Quantinuum | 영국/미국 | 하니웰과 연계된 고성능 이온 트랩 시스템 및 오류 수정 | $350M – $500M | |
| 포토닉스 (Photonics) | PsiQuantum | 미국/호주 | 호주 정부 지원 및 실리콘 포토닉스 기반 대규모 양자 센터 구축 | $620M (정부·민간 합산) |
| Xanadu | 캐나다 | 상온 작동 광학 양자 컴퓨터 및 클라우드 플랫폼 확장 | $200M+ | |
| 소프트웨어 & 클라우드 | Classiq | 이스라엘 | 양자 알고리즘 설계 자동화 및 엔터프라이즈 최적화 | $100M – $150M |
| Zapata AI | 미국 | 산업용 생성형 AI와 양자 컴퓨팅 융합 솔루션 | $80M+ | |
| 보안 (PQC / QKD) | ID Quantique | 스위스 | 양자 키 분배(QKD) 및 차세대 양자 난수 생성기 | $120M+ |
| SandboxAQ | 미국 | 구글 스핀오프, 포스트 양자 암호(PQC) 전환 솔루션 | $250M+ (후기 라운드) | |
| 실리콘/초전도 (Big Tech) | IBM / Google | 미국 | 자체 대규모 자본 투입 (IBM Quantum System Two 등 하드웨어 로드맵 실행) | 수십억 달러 (자체 투자) |
| 신흥 강자 (APAC) | QuantX | 일본 | 금융 및 물류 최적화를 위한 산업 특화 양자 시스템 | $70M+ |
지리적 변화도 체감된다. 2025년의 양자 지도는 더 이상 북미만을 중심으로 그려지지 않는다. 영국은 하드웨어와 암호 분야에서 존재감을 키웠고, 프랑스와 독일은 조용히 기술 허브로 성장 중이다. 아시아태평양 지역에서는 일본, 인도, 호주, 싱가포르가 정부 주도의 장기 전략으로 민간 투자를 끌어들이고 있다. 이는 각국이 “양자 기술을 남의 나라에 맡길 수 없다”고 판단하기 시작했음을 의미한다.
응용 분야에서도 눈높이가 달라졌다. 투자자들이 주목하는 것은 범용 양자 컴퓨터가 아니다. 소재 개발, 화학 시뮬레이션, 금융 모델링, 물류 최적화처럼 “조금이라도 빨리 쓸 수 있는 문제”다. 완벽한 양자 우위가 아니더라도, 특정 영역에서 기존 컴퓨터보다 나은 결과를 내는 순간이 상업적 전환점이 된다.
2025년은 그래서 ‘양자 산업의 분기점’으로 남을 가능성이 크다. 모든 길이 열려 있던 시기는 끝났고, 이제는 선택의 결과가 성패를 가른다. 연구자에게는 냉정한 현실이지만, 산업에는 반드시 필요한 단계다. 양자 기술은 여전히 어렵고 느리다. 하지만 이제는 분명히 말할 수 있다. 양자는 더 이상 꿈만으로 움직이지 않는다. 사람과 돈, 그리고 시장의 논리 속으로 들어오기 시작했다.
*2025년 투자 리포트 핵심 요약
클라우드 서비스의 보편화: 하드웨어를 직접 구매하기보다 클라우드를 통해 ‘구독’하는 방식이 정착되면서, 소프트웨어 기업들이 안정적인 매출(ARR)을 기록하기 시작한 해였다.
현실적 하드웨어의 부상: 트랩트 아이온과 포토닉스 분야의 기업들이 전체 민간 투자금의 60% 이상을 점유했다. 이는 “언제 돈이 되느냐”는 질문에 답할 수 있는, 즉 확장성과 안정성이 검증된 기술에 자본이 쏠렸음을 의미한다.
공공-민간 파트너십의 강화: PsiQuantum의 사례처럼, 단순 벤처 캐피털(VC) 자금을 넘어 국가 전략 자산으로서의 투자가 대형화됐다. 특히 호주와 영국에서의 정부 주도 매칭 펀드가 시장을 견인했다.
양자 보안의 필필수화: ‘HNDL(Harvest Now, Decrypt Later)’ 위협에 대응하기 위한 보안 투자가 이스라엘과 스위스 기업을 중심으로 반복됐다. 이는 양자 기술이 ‘공격용’ 이전에 ‘방어용’으로 먼저 상용화되었음을 보여준다.