
새 양자 알고리즘으로 금융 자산 가격 책정 가시화
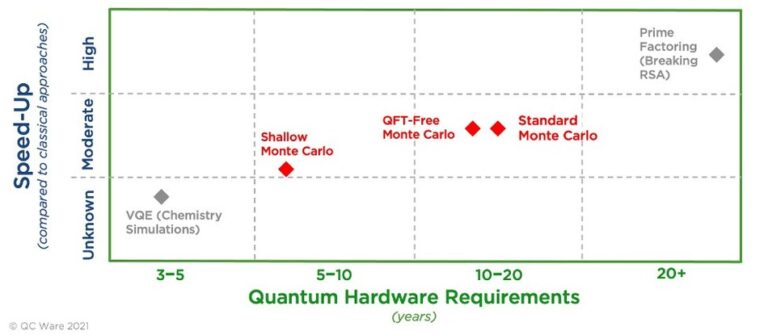
금융 애플리케이션 양자 우위 로드맵의 중요한 단계로 몬테카를로(Monte Carlo) 시뮬레이션을 위한 최신 고전 알고리즘을 능가하고 단기간에 사용할 수 있는 새롭고 강력한 양자 알고리즘이 설계 됐다. 새로운 양자 알고리즘을 개발한 골드만 삭스(Goldman Sachs)와 QC Ware 연구진은 양자 하드웨어는 5 년에서 10 년 내에 사용 가능할 것으로 예상했다. 다양한 금융 상품의 위험을 평가하고 가격을 시뮬레이션하는 데 사용되는…
